Przebieg odprawy celnej
Odprawa celna jest procedurą ściśle związaną z importem, rozumianym w świetle przepisów jako przywóz towarów spoza Unii Europejskiej na teren wspólnoty. Odprawa może mieć miejsce w Polsce lub w innym kraju członkowskim UE. Miejsce odprawy zależy od tego, którą granicę ładunek przekroczy jako pierwszą. Jeśli importer nie korzysta z usług agencji celnej lub innej formy pośrednictwa (np. firmy kurierskiej), musi osobiście stawić się w porcie i dopełnić formalności.
Przebieg odprawy celnej zazwyczaj wygląda następująco:
- Sporządzenie zgłoszenia celnego i zdobycie statusu Poświadczonego Zgłoszenia Celnego PZC/ZC299
- Dołączenie niezbędnej dokumentacji
- Uiszczenie należności celno-skarbowych
- Zwolnienie ładunku do obrotu w UE
W niektórych przypadkach, takich jak np. import żywności, czeka nas również dokładniejsza kontrola ładunku.
Opłaty celno-skarbowe w imporcie z Chin
Od każdego importu przeznaczonego do dalszej odsprzedaży pobierane są opłaty celno-skarbowe. Ich uiszczenie jest warunkiem zwolnienia towaru do obrotu, dlatego tak ważne jest zabezpieczenie odpowiedniej kwoty na opłacenie ich w porcie lub przy dostawie (w przypadku korzystania z usług kurierskich).
Podstawę do wyliczenia wysokości cła stanowi tzw. wartość celna, czyli wartość towaru + koszty transportu do granic UE + koszty ubezpieczenia. Stawka celna jest przypisana do kodów celnych. Cło uzyskujemy poprzez pomnożenie tej wartości przez odpowiednią taryfę (można ją sprawdzić w systemie ISZTAR lub TARIC). Dobrą wiadomością jest to, że cło możemy ująć w kosztach uzyskania przychodów.
Z kolei wysokość podatku VAT oblicza się jako odpowiedni procent z sumy wartości celnej, cła i, jeśli dotyczy, akcyzy. Stosuje się stawki obowiązujące w kraju docelowym, a więc dla Polski są to 5%, 8% lub 23%. Dla większości importów z Chin właściwa jest stawka 23%. VAT w imporcie wykazuje się na dokumencie celnym SAD lub PZC. W przypadku podatku VAT sprawa jest dość złożona, ponieważ istnieją różne sposoby jego rozliczania, a co za tym idzie, nie zawsze opłaca się go od razu przy odbiorze ładunku. Kwestie te reguluje Ustawa o VAT.
Importer sam wylicza wymienione wyżej opłaty i wykazuje je w zgłoszeniu celnym, mogą one jednak być zweryfikowane i skorygowane przez służby celne.
Jak rozliczyć import z Chin – odprawa celna w Polsce
1. Procedura standardowa przy imporcie
Jeśli nasz ładunek z Chin dotrze bezpośrednio do portu w Polsce, domyślną procedurą jest standardowa procedura 40. Według nowych zasad obowiązujących od 2020 roku, podatek VAT należy rozliczyć w ciągu 25 dni od otrzymania dokumentu celnego, natomiast opłaca się go najczęściej od razu przy odbiorze towaru. Jako że procedura ta wymaga od importera dysponowania środkami pieniężnymi na pokrycie VAT-u jeszcze przed sprzedażą towarów, poleca się ją przede wszystkim przy zamówieniach o niewielkiej wartości lub przy odpowiednim zapleczu finansowym.
Podatek VAT można później odliczyć, składając deklarację w dokumencie JPK_V7M lub JPK_V7K, jednak tylko w wypadku, kiedy zakupiony towar ma związek z działalnością opodatkowaną czynnego podatnika VAT. Podstawą formalną dla takiego odliczenia jest dokument celny (SAD lub PZC).
2. Procedura uproszczona przy imporcie
Przy standardowej odprawie importer musi wnieść podatek VAT od towarów, z których nie uzyskał jeszcze zysku. Stąd też wielu przedsiębiorców chętnie korzysta z uproszczonej procedury importu, która pozwala na odroczenie płatności VAT. Rozliczenie należnego podatku następuje dopiero w dokumencie JPK_V7M lub JPK_V7K (zależnie od tego, jak często przedsiębiorca się rozlicza). Dodatkowo, w ciągu 4 miesięcy od dnia powstania obowiązku podatkowego należy przedłożyć naczelnikowi urzędu celno-skarbowego dokumentację potwierdzającą rozliczenie podatku.
Możliwość stosowania uproszczonej procedury przy imporcie jest ograniczona konkretnymi wymogami i należy się do niej przygotować z wyprzedzeniem. Warunkami jej zastosowania są:
- powiadomienie naczelników urzędu celno-skarbowego oraz urzędu skarbowego o zamiarze rozliczania podatku w procedurze uproszczonej (należy je dostarczyć przed rozpoczęciem okresu rozliczeniowego, w którym będzie stosowana procedura)
- potwierdzenie rejestracji jako czynny podatnik VAT
- przedstawienie naczelnikowi urzędu celnego zaświadczenia o braku zaległości w opłacaniu składek na ubezpieczenie społeczne oraz innych podatków (musi ono być wydane nie wcześniej niż 6 miesięcy przed dokonaniem importu).
Ostatnie dwa wymienione dokumenty można zastąpić oświadczeniem o stosownej treści złożonym przez podatnika. Jednakże, składa się je pod rygorem odpowiedzialności karnej za fałszywe zeznania i należy je opatrzyć odpowiednią klauzulą.
Podatek VAT przy procedurze uproszczonej można później odliczyć na tej samej zasadzie, co w przypadku procedury standardowej.
Jak rozliczyć import z Chin – odprawa celna w innym kraju UE
Inną popularną formą importu jest zamówienie towaru do portu w innym kraju Unii Europejskiej i jego późniejszy transport do Polski w ramach WNT (wewnątrzwspólnotowego nabycia towarów). Jest to tzw. procedura 42. Importerzy polscy chętnie korzystają ze sprowadzania towarów za pośrednictwem Niemiec. W takim wypadku wyznacza się przedstawiciela fiskalnego, który dopełnia formalności w zagranicznym porcie. Później nadaje on towary do Polski w ramach wewnątrzwspólnotowej dostawy towarów na rzecz polskiego importera.
Transakcja ta jest o tyle korzystna, że jest neutralna pod względem podatku VAT (podatek znajduje się zarówno po stronie sprzedaży, jak i zakupu). Konieczność jego opłacenia następuje dopiero w chwili sprzedaży towaru w Polsce. Ten rodzaj odprawy generuje jednak dodatkowe koszty, takie jak wynagrodzenie dla przedstawiciela fiskalnego (zazwyczaj kilkaset euro) czy transport do Polski. Dlatego odprawa w innym kraju UE najbardziej opłaca się przy zamówieniach wysokiej wartości, kiedy wymienione koszty i tak będą dużo niższe niż należny VAT.
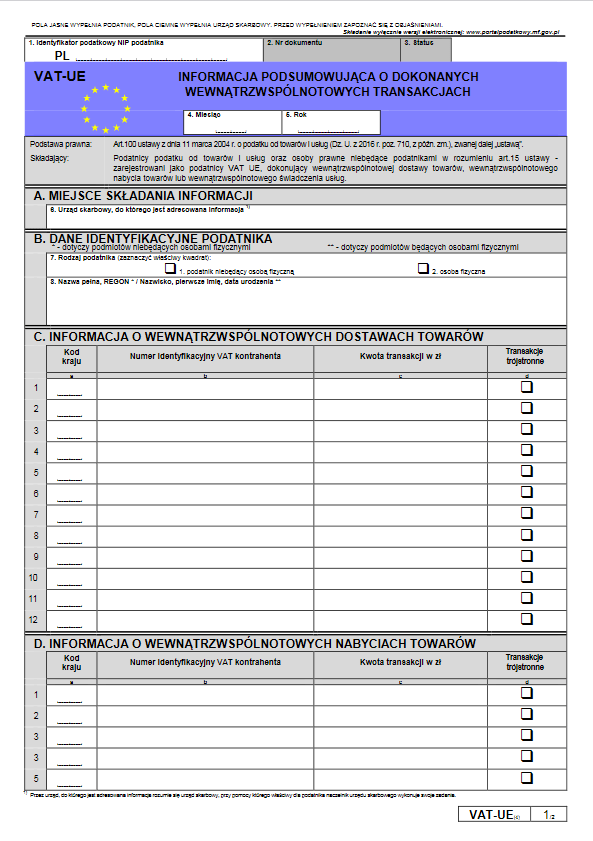
Tego typu transakcję należy wykazać w informacji podsumowującej VAT-UE. Obowiązek podatkowy w procedurze 42 występuje w 15-tym dniu miesiąca po dokonaniu dostawy i za ten okres należy wykazać rozliczenie transakcji. W informacji VAT-UE trzeba wpisać numer identyfikacji podatkowej przedstawiciela fiskalnego.
Rozliczenie importu – potrzebne dokumenty
Do odprawy celnej importowej potrzebujemy następujących dokumentów:
- faktura handlowa – stanowi nie tylko podstawę odprawy, ale też ujęcia poniesionego wydatku w kosztach firmowych, dlatego powinniśmy zadbać o to, aby była poprawnie wystawiona
- list przewozowy – zawiera informacje m.in. o kosztach i warunkach transportu, stanowi podstawę do zarządzania ładunkiem
- specyfikacja – wymagana wtedy, kiedy faktura nie zawiera informacji o wadze netto i brutto towaru
- inne dokumenty potrzebne w konkretnych przypadkach, np. deklaracja zgodności CE czy świadectwo pochodzenia.
Oprócz wyżej wymienionych, kluczowe dla rozliczenia są też poprawnie wypełnione elektroniczne zgłoszenie celne, które po weryfikacji otrzymuje status PZC, lub druk SAD (jeśli dokonujemy zgłoszenia pisemnie). Dokumenty te stanowią podstawę do księgowania towarów importowanych z Chin.
Osobna dodatkowa dokumentacja dotyczy procedury 42, czyli importu przez inny kraj UE:
- numer EORI
- upoważnienie dla przedstawiciela fiskalnego
- kopia nadania VAT-EU
- zlecenie odprawy
- dokument założycielski firmy importera, np. wpis do KRS.
Ważne, aby pamiętać, że po otrzymaniu towarów w procedurze celnej 42 należy przesłać przedstawicielowi fiskalnemu oświadczenie, iż ładunek został dostarczony do miejsca przeznaczenia. Brak dostarczenia towaru do kraju docelowego podlega grzywnom.
Podsumowując, sposób i termin uiszczenia podatku VAT różnią się w zależności od zastosowanej procedury oraz miejsca przekroczenia granic UE. Ze względu na wielość formalności, których należy dopełnić, wielu początkujących importerów decyduje się na korzystanie z usług agencji celnej. Z kolei pomoc dobrej księgowej może być niezbędna, aby poprawnie rozliczyć import z Chin.