
Podział procedur celnych
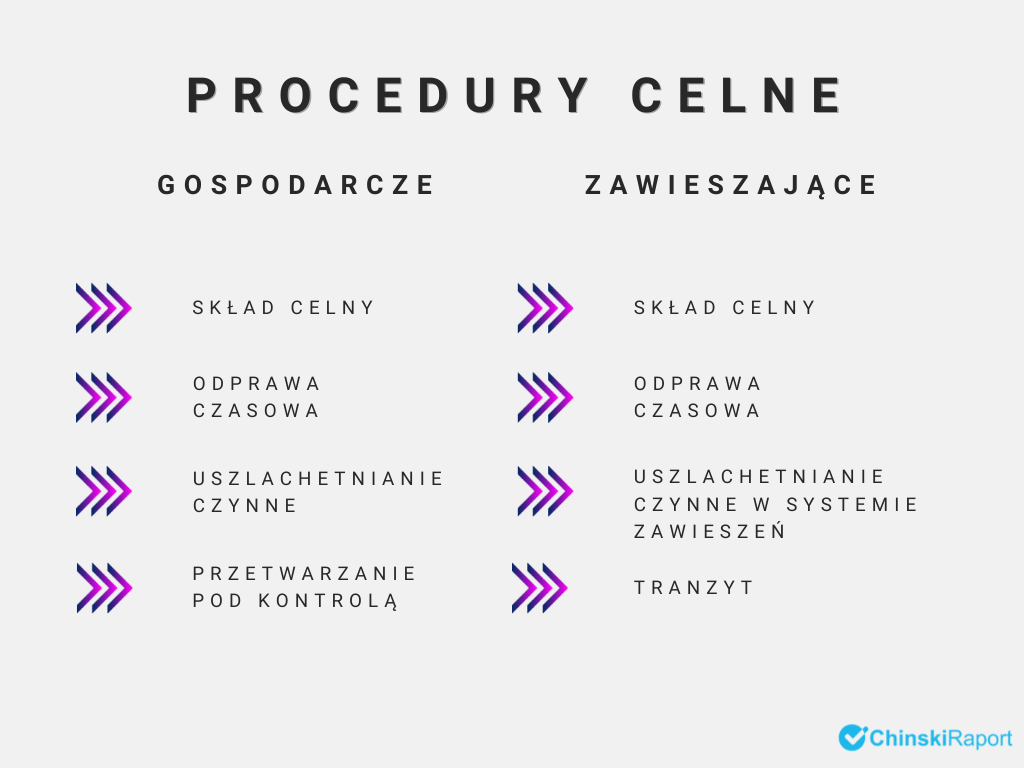
Gospodarcze – czyli procedury, na które jest wymagane pozwolenie naczelnika urzędu celnego:
- skład celny,
- uszlachetnianie czynne,
- przetwarzanie pod kontrolą,
- odprawa czasowa,
- uszlachetnianie bierne,
Zawieszające – czyli procedury dla których należy złożyć zabezpieczenie długu celnego (bez zapłaty długu celnego):
- tranzytu,
- skład celny,
- uszlachetniania czynne w systemie zawieszeń, Przetwarzania pod kontrolą celną,
- odprawy czasowej.
Uszlachetnianie towaru bierne
Procedura związana z uszlachetnieniem biernym dotyczy sytuacji, gdy przedsiębiorca chce poddawać swoje towary procesowi przetwarzania czasowo poza obszarem Unii Europejskiej. W związku z tym przy ponownym sprowadzeniu wyrobów do kraju oclenie może zostać nałożone tylko za usługi wykonane za granicą. Do tego celu służy pozwolenie na korzystanie z procedury uszlachetniania biernego. Dzięki niemu można skorzystać z całkowitego lub częściowego zwolnienia z należności celnych przywozowych.
O takie pozwolenie może wystąpić każdy przedsiębiorca, którego siedziba firmy znajduje się na obszarze celnym UE. Poza tym warto zwrócić uwagę na sytuację, gdy celem procedury uszlachetniania biernego jest naprawa. Towary czasowo wywożone muszą być zdatne do naprawy, a sama procedura nie może zostać wykorzystana do podniesienia wydajności technicznej towarów.
Jednak należy pamiętać, że procedura uszlachetniania biernego nie ma zastosowania dla towarów:
- których wywóz wiąże się ze zwrotem lub umorzeniem należności celnych przywozowych
- które przed wywozem zostały dopuszczone do obrotu z zastosowaniem zwolnienia z cła lub obniżonej stawki celnej ze względu na ich końcowe przeznaczenie, tak długo jak cele tego końcowego przeznaczenia nie zostały osiągnięte, chyba że towary te muszą zostać poddane naprawie
- których wywóz wiąże się z udzieleniem refundacji wywozowych.
Uszlachetnianie towaru czynne
Rozważając przywóz do Polski towarów spoza Unii Europejskiej do późniejszego ich przerobienia i wytworzenia produktów gotowych na eksport, warto zwrócić uwagę na uszlachetnianie czynne. Uzyskanie tego typu pozwolenia umożliwia uniknięcie zapłaty należności celnych przywozowych. Okazuje się, że uszlachetnianie czynne pozwala na poddanie na polskim obszarze celnym jednemu lub większej liczbie procesów uszlachetniania towarów niekrajowych lub krajowych. Tym samym dotyczy przetwarzania towarów niekrajowych, przeznaczonych do powrotnego wywozu poza polski obszar celny (w postaci produktów kompensacyjnych).
Skorzystanie z procedury uszlachetniania czynnego jest możliwe dla osoby, której siedziba działalności znajduje się na obszarze UE oraz przeprowadza procesy przetwarzania lub je organizuje. Poza tym również dla przedsiębiorców, którzy w dotychczasowej działalności związanej z przywozem lub wywozem towarów rzetelnie wywiązywał się z obowiązków określonych w przepisach prawa celnego i podatkowego.
Procedura uszlachetniania czynnego, w świetle obecnie obowiązujących unijnych przepisów celnych, występuje jako:
- uszlachetnianie czynne IM/EX, oznaczające przywóz towarów nieunijnych w ramach tej procedury przed wywozem produktów przetworzonych (art. 1 pkt. 30 RD);
- uszlachetnianie czynne EX/IM, które oznacza uprzedni wywóz produktów przetworzonych uzyskanych z towarów ekwiwalentnych w ramach procedury uszlachetniania czynnego przed przywozem towarów przez nie zastępowanych (art. 1 pkt. 29 RD).
Uszlachetnianie towaru bierne i czynne – konieczne kroki
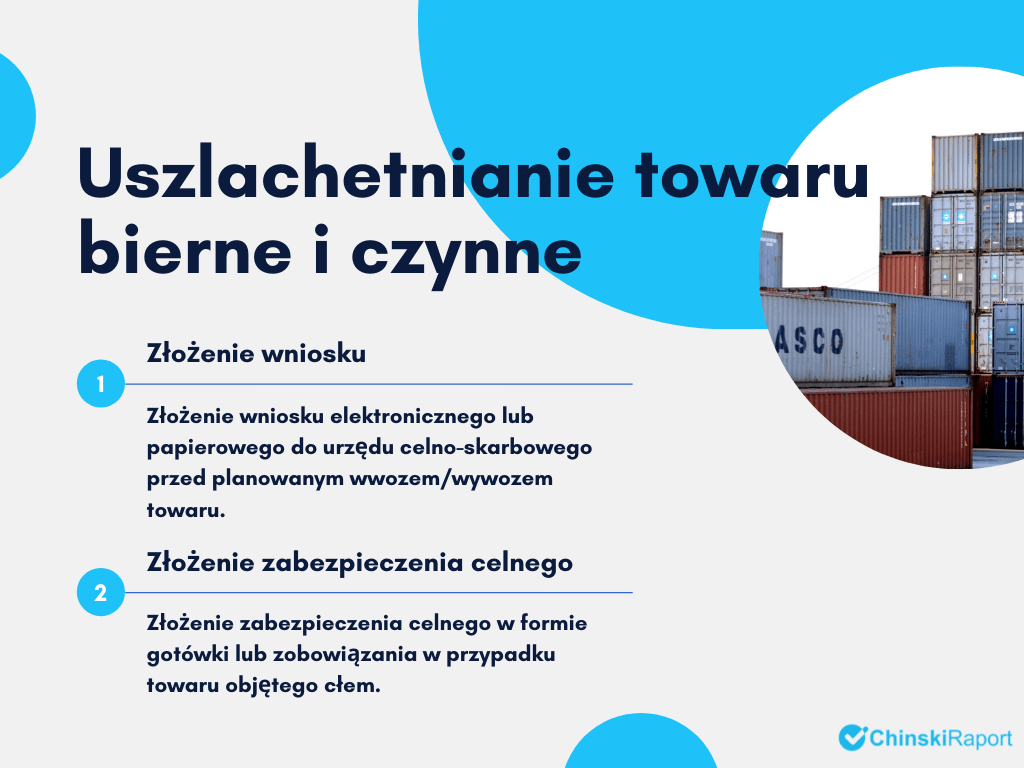
Krok 1. Złożenie wniosku
Wniosek o pozwolenie na uszlachetnianie bierne i czynne należy złożyć do urzędu celno-skarbowego przed planowanym wywozem/przywozem towarów. Do czasu uruchomienia elektronicznego wniosku na portalu PUESC (najpóźniej do października 2019 r.), wniosek możesz złożyć papierowo lub elektronicznie poprzez biznes.gov.pl.
Istnieje możliwość złożenia wniosku na podstawie zgłoszenia celnego (jest to tzw. skrócona forma wniosku). W takiej sytuacji wymaga się umieszczenia w zgłoszeniu celnym danych, o których mowa w art. 55 pkt. 8 rozporządzenia 2016/341 oraz w „Instrukcji wypełniania zgłoszeń celnych” (w punkcie 20 w „Części VI- Szczególne przypadki postępowania). Taka forma pozwolenia nie może być stosowana, jeśli przedmiotem procedury miałyby być towary wymienione w załączniku 71-02 do rozporządzenia 2015/2446, czyli tzw. „towary wrażliwe”).
Natomiast wniosek (który nie został sporządzony na podstawie zgłoszenia celnego) należy złożyć do naczelnika urzędu celno-skarbowego właściwego według miejsca, w którym:
- są prowadzone lub dostępne główne księgi rachunkowe wnioskodawcy na potrzeby celne i będzie dokonywana przynajmniej część procesu przetwarzania,
- są prowadzone lub dostępne główne księgi rachunkowe wnioskodawcy na potrzeby celne, w przypadku gdy właściwy organ celny nie może zostać określony.
Wymagane dokumenty załączane do wniosku
- dokumenty poświadczające zasadność podanego przez Ciebie kodu warunków ekonomicznych lub udowadniające spełnienie warunków ekonomicznych;
- informację, czy którykolwiek z produktów przetworzonych jest odpadem w rozumieniu przepisów ustawy o odpadach.
Krok 2. Złożenie zabezpieczenia celnego
W przypadku uszlachetnienia biernego i czynnego zabezpieczenie celne składa się w formie gotówki lub zobowiązania złożonego przez gwaranta, gdy sprowadzany towar jest objęty cłem. Jego wysokość zawsze określa urząd. Zazwyczaj kwota ta równa się wartości cła i powinna obejmować podatek VAT. Jednak nie zawsze trzeba składać zabezpieczenia dla VAT-u. Wystarczy przedstawić urzędowi dokument potwierdzający, że:
- jest się zarejestrowanym jako czynny podatnik VAT;
- nie posiada się zaległości z tytułu cła i podatków stanowiących dochód budżetu państwa, składek na ubezpieczenia społeczne i zdrowotne;
- nie jest prowadzone wobec ciebie postępowanie egzekucyjne, likwidacyjne lub upadłościowe
Poza tym warto zwrócić uwagę na to, żeby zabezpieczenie generalne (a więc pokrywające więcej niż jedną operację i wymagające uzyskania odrębnego pozwolenia na jego złożenie) złożyć najpóźniej przed rozpoczęciem pierwszej operacji. Natomiast zabezpieczenie pojedyncze należy składać przed rozpoczęciem każdej operacji.
Kto nie może wystąpić o wniosek specjalny?
Okazuje się, że pozwolenia na uszlachetnianie bierne i czynne nie otrzyma osoba, która naruszyła w poważny lub powtarzający się sposób przepisy prawa celnego lub podatkowego. Przeciwwskazaniem do wydania takiego dokumentu jest również zaleganie z z płatnościami cła oraz podatkami. Dodatkowo wniosek nie zostanie rozpatrzony w sytuacji, gdy wobec podmiotu prowadzona jest egzekucja lub postępowanie upadłościowe, a także gdy wnioskodawca nie zapewnia prawidłowego wykonywania procesów uszlachetniania (np. naruszyła terminy poprzedniego pozwolenia).


