
Rozliczenie podatku VAT przy imporcie z Chin
Procedura standardowa przy imporcie z Chin
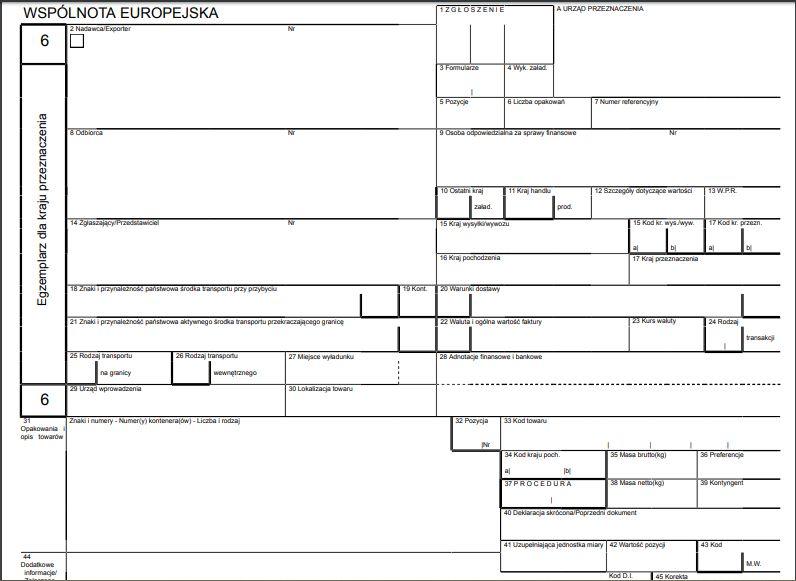
Przy imporcie towaru z Chin do jednego z portów w Polsce, nabywca ma obowiązek opłacenia podatku VAT na miejscu, podczas odprawy celnej. Podstawą do jego rozliczenia jest dokument SAD (Jednolity Dokument Administracyjny), lub PZC/ZC299 (Poświadczenie Zgłoszenia Celnego) w wersji elektronicznej. Jeśli natomiast nie odbieramy naszego ładunku w porcie osobiście, a za pośrednictwem np. kuriera, uiszczamy podatek VAT podczas dostawy.
Czynni podatnicy VAT mają możliwość odliczenia opłaconego podatku podczas składania deklaracji VAT i tym samym go odzyskać. Tę opcję wykorzystuje się głównie przy mniejszych zamówieniach, ponieważ wymaga ona od importera posiadania odpowiednich środków pieniężnych. W takiej sytuacji należna kwota podatku nie jest zbyt wysoka.
Procedura uproszczona przy imporcie z Chin
Spełnienie pewnych warunków umożliwia również skorzystanie z procedury uproszczonej rozliczenia podatku VAT przy imporcie z Chin. Można ją także nazwać płatnością „odroczoną”, ponieważ obowiązek uiszczenia opłaty nie następuje natychmiastowo, a w późniejszym okresie. Dzięki tej metodzie, nabywca rozlicza podatek VAT w deklaracji podatkowej JPK_V7M lub JPK_V7K składanej za okres, w którym dokonano odprawy celnej. Oznacza to, że jego opłacenie następuje dopiero wtedy, kiedy upływa ostateczny termin na złożenie wspominanej deklaracji.
Warunki, które należy spełnić, aby móc skorzystać z procedury uproszczonej:
- Pierwszorzędną kwestią jest poinformowanie naczelnika urzędu celnego o wybranym sposobie rozliczenia podatku zanim zacznie się okres rozliczeniowy, w którym nastąpi import.
- Podatnik musi na podstawie odpowiednich zaświadczeń/oświadczeń wykazać przed naczelnikiem urzędu celnego, że nie posiada żadnych zaległości w opłacie składek na ubezpieczenie społeczne, a także innych podatków. Należy tego dokonać najwcześniej 6 miesięcy przed importem towarów.
- Importer zobowiązany jest również do potwierdzenia, że jest zarejestrowany jako czynny podatnik VAT.
Odprawa celna w innym kraju UE a rozliczenie podatku VAT
Coraz częściej polscy importerzy decydują się na dokonanie odprawy celnej w innych krajach Unii Europejskiej (np. odprawa w Niemczech). Oznacza to, że odprawa odbywa się w wybranym kraju, innym niż polska, a rozliczenie podatku VAT jest obowiązkiem tamtejszego przedstawiciela fiskalnego. W ten sposób polski nabywca dokonuje transakcję wewnątrzwspólnotowego nabycia towarów, a nie procesu importowego. Oznacza to, że nie będzie on musiał uiszczać opłaty za podatek VAT od razu przy odprawie. W tej sytuacji obowiązywać będzie natomiast procedura 42. Polega ona na sprowadzeniu towaru do wybranego kraju UE, podczas gdy miejscem przeznaczenia jest inne należące do niej państwo. Sposób ten pozwala na odroczenie płatności podatku VAT.
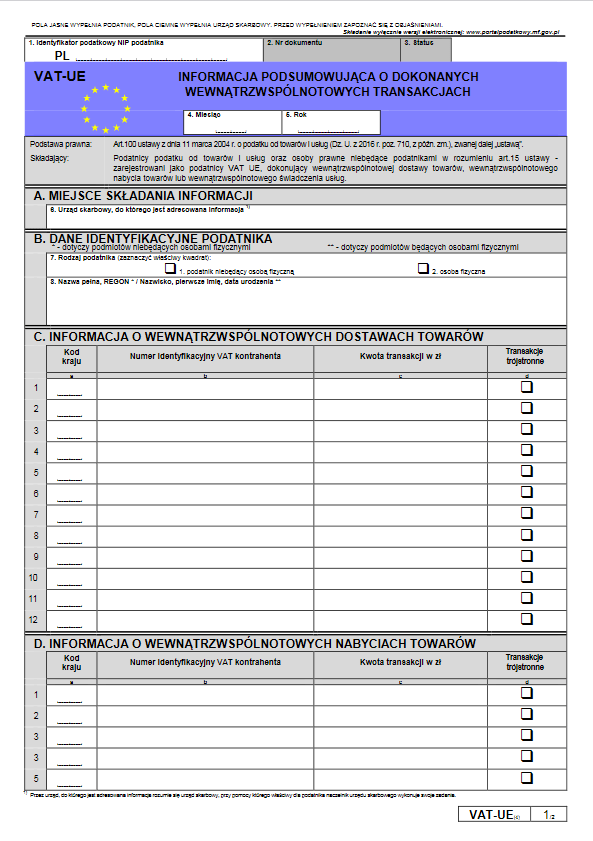
Korzystając z tego sposobu, importer musi wykazać taką transakcję w informacji podsumowującej VAT-UE. Nie jest ona deklaracją podatkową, ale sprawozdaniem z działań przeprowadzonych w danym okresie. Obowiązek ten następuje w piętnastym dniu miesiąca następującego po odprawie celnej.
Jak rozliczyć import z Chin?
Obowiązek opłaty podatku VAT za zakupione towary dotyczy każdego importera. Istnieje kilka możliwości jego rozliczenia. Pierwszą z nich jest procedura standardowa, która zakłada zapłatę przy odbiorze ładunku, podczas dokonywaniu odprawy celnej w polskim porcie lub przy odbiorze towaru od pośrednika np. kuriera. Dotyczy ona także czynnych podatników VAT, którzy mogą odzyskać opłacony podatek, składając deklarację VAT. Inną opcją jest procedura uproszczona, polegająca na dokonaniu rozliczenia poprzez deklarację podatkową JPK_V7 za okres, w którym została dokonana odprawa celna. Coraz powszechniejszą metodą jest również dokonywanie odprawy na terenie innego kraju, pozwalające na skorzystanie z procedury 42, a tym samym odroczenia płatności podatku.


