
Czy akcyza i cło to to samo?
Akcyza i cło to jedne ze źródeł dochodów budżetu państwa. Te podatki płaci się za np. towary wprowadzane do obrotu, to znaczy wwożone po raz pierwszy na teren kraju w celu dalszej odsprzedaży. Akcyzę za towary płaci się w przypadku produkcji lub importu niektórych grup produktowych, cło zaś obowiązuje w większości przypadków towarów przywożonych z kraju trzeciego (spoza UE).
Towary podlegają podatkowi akcyzowemu w momencie (następuje obowiązek podatkowy):
- wytworzenia i importu: wprowadzane do obiegu po raz pierwszy na danym rynku
- nabycia wewnątrzwspólnotowego: podatki są należne w kraju UE, w którym produkty te zostaną ostatecznie wykorzystane lub zużyte (z wyłączeniem nabycia do składu podatkowego)
- i innych wydarzeń.
Na obszarze UE wyroby są objęte cłem w przypadku importu. Jako że obszar ten jest jednolity pod względem polityki celnej, formalności importowych możesz dokonywać w wybranym Państwie Członkowskim. Cło nie obowiązuje, jeśli dokonujesz dostawy wewnątrzwspólnotowej (wwozu do innego kraju UE).
Warto podkreślić, że podróżni przewożący rzeczy podlegające pod cło i akcyzę do pewnego stopnia są zwolnieni z uiszczania opłat.
Gdzie można znaleźć stawki celne i akcyzy?
Wysokość podatku różni się w zależności od kategorii produktów, do której należy dane dobro w systemie taryfowym. Stawki celne znajdziesz m.in. w polskim Informacyjnym Systemie Zintegrowanej Taryfy Celne, czyli w systemie taryfowym ISZTAR. Każdy typ produktu ma swój kod celny, do którego przypisana jest stawka celna. Stawka ta może różnić się w zależności od kraju pochodzenia towaru.
Polski system taryfowy podaje także wysokość stawki podatku VAT, a dla niektórych produktów podana jest także stawka akcyzy. Stawki akcyzy określa ustawa o podatku akcyzowym.
Akcyza a cło – jakie są różnice?
Generalnie wszystkie importowane produkty są objęte cłem. Z cła zwolnione są niektóre przesyłki, m.in. o wartości rzeczywistej nieprzekraczającej wyrażonej w złotych kwoty odpowiadającej równowartości 150 euro (z wyjątkami).
Stawka celna wnosi od zera do kilkudziesięciu procent. Niekiedy nakładane jest cło antydumpingowe, które ma na celu chronić rodzimy rynek przed importowanymi produktami o zbyt niskiej cenie. Ponadto niektóre produkty mogą być zwolnione od należności przywozowych na wniosek zgłaszającego.
Zasadniczo podatek akcyzowy uiszcza się od dóbr infrastrukturalnych i masowo konsumowanych, na przykład używek. W Polsce podatek akcyzowy pobiera się w przypadku produkcji, sprzedaży lub importu:
- alkoholu etylowego – od hektolitra alkoholu etylowego znajdującego się w 100 proc. vol. gotowego wyrobu
- piwa – od hektolitra za każdy stopień Plato gotowego wyrobu
- innych napojów alkoholowych: wina, napojów fermentowanych (cydr), wyrobów pośrednich (cherry, porto) – od hektolitra gotowego wyrobu
- olejów mineralnych: benzyny, olejów napędowych, biokomponentów i gazu LP
- papierosów – od każdego tysiąca sztuk
- tytoniu do palenia, suszu tytoniowego, wyrobów nowatorskich, cygaretek, cygar – od kilograma tytoniu
- roztworu, który może być użyty jako płyn do e-papierosów – za każdy mililitr
- pojazdów silnikowych do przewozu osób – za sztukę
- produktów energetycznych i energii elektrycznej.
Sprawdź, które wyroby są zwolnione z akcyzy.
Stawki akcyzy, w przeciwieństwie do stawek celnych, mogą różnić się w zależności od polityki fiskalnej Państwa Członkowskiego Unii Europejskiej. UE ustala minimalny poziom wysokości podatku dla poszczególnych wyrobów, a kraje UE mogą akcyzę podwyższyć.
Ze względu na swój status, napoje alkoholowe, gaz ziemny, oleje ropy naftowej i inne podobne oleje, wyroby tytoniowe, płyn do papierosów elektronicznych oraz wyroby nowatorskie muszą być oznaczone znakami akcyzy.
Cło a akcyza – przykłady
Samochody i pozostałe pojazdy z silnikiem elektrycznym do napędu
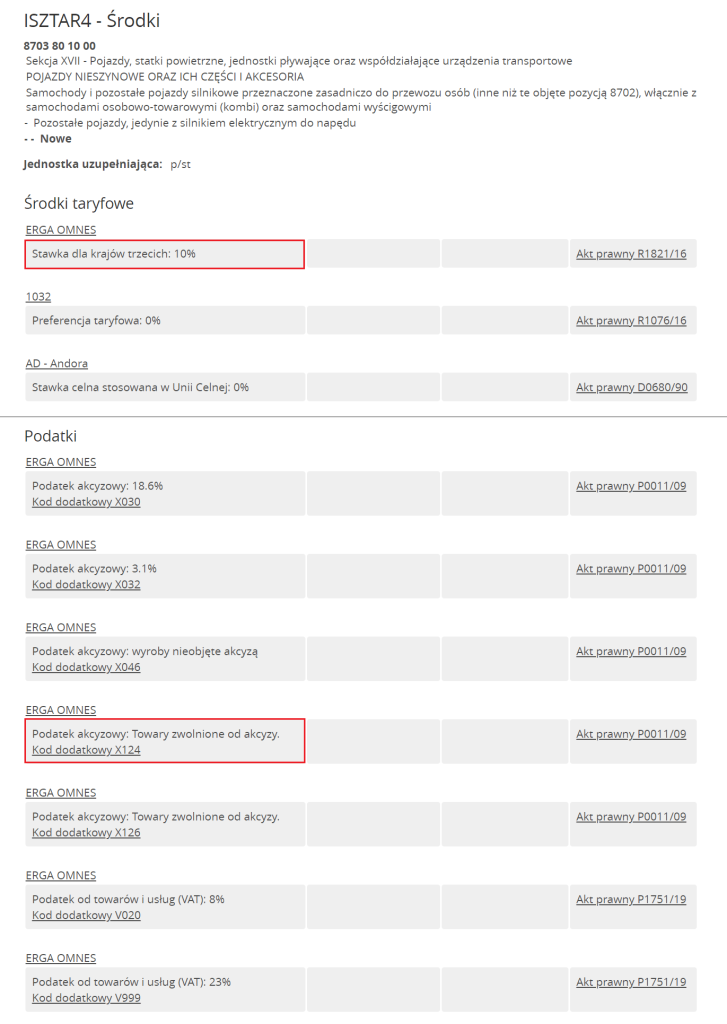
Cło na nowe samochody i pozostałe pojazdy z silnikiem elektrycznym do napędu o kodzie 8703 80 10 00 wynosi 10%, choć wobec pojazdów z niektórych krajów stosuje się stawkę preferencyjną, np. 0%.
Dzięki temu, że przykładowy pojazd korzysta jedynie z energii elektrycznej, importer jest zwolniony z opłacenia akcyzy (0%). Jest to możliwe, gdy pojazd spełnia warunki określone w art.2 pkt 12 ustawy z dnia 11 stycznia 2018 r. o elektromobilności i paliwach alternatywnych (Dz.U. z 2018 poz.317). Zerowa akcyza dotyczy także pojazdów napędzanych wodorem (art.2 pkt 15 powyższej ustawy).
Akcyza na samochody
Pojazdy napędzane energią elektryczną lub wodorem są zwolnione z akcyzy (jeśli spełniają warunki). Pojazdy samochodowe i inne pojazdy, które nie wymagają rejestracji zgodnie z przepisami o ruchu drogowym, także są nieobjęte akcyzą. A co z pozostałymi pojazdami napędzanymi konwencjonalnymi paliwami?
- Akcyza na pojazdy o pojemności silnika powyżej 2000 cm3 – 18,6%
- Akcyza na pojazdy o pojemności silnika mniejszej lub równej 2000 cm3 – 3,1%
Na wysokość podatku akcyzy ma także wpływ długość okresu od produkcji do wprowadzenia pojazdu na rynek (lata kalendarzowe). Ponadto stawka akcyzy na pojazdy do przewozu osób nie może wynieść powyżej 65%.
Papierosy elektroniczne i podobne osobiste elektryczne urządzenia do waporyzacji
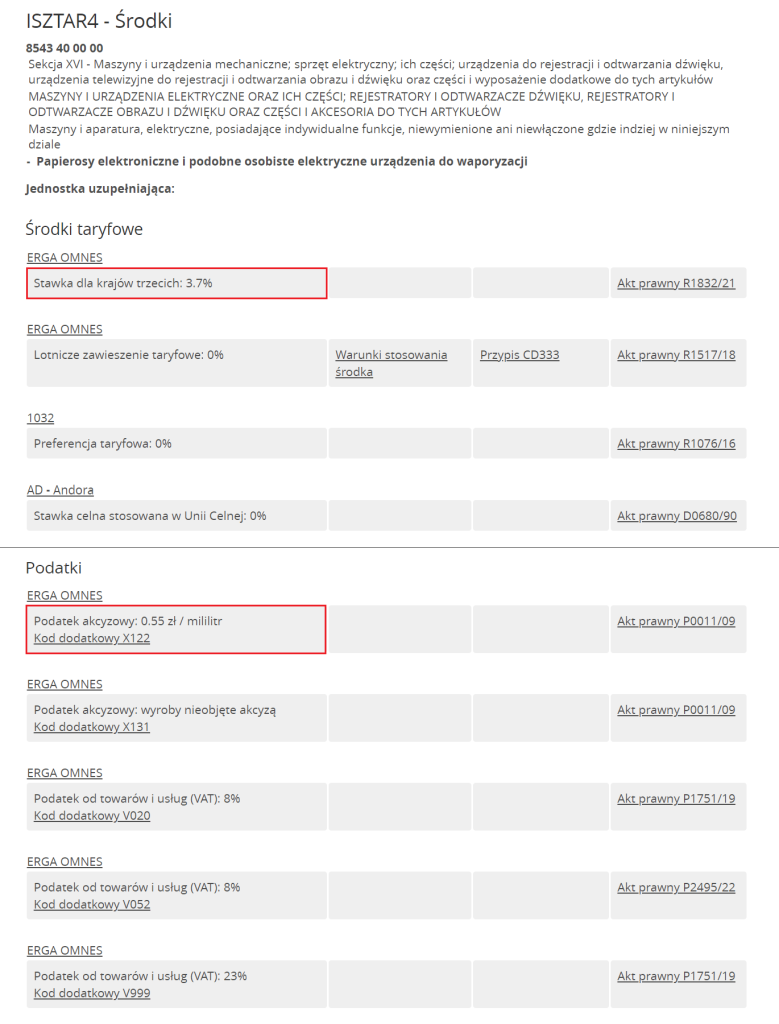
Cło na papierosy elektroniczne i podobne osobiste elektryczne urządzenia do waporyzacji o kodzie 8543 40 00 00 wynosi 3,7%. Tak samo jak w przypadku pojazdów, papierosy importowane z wybranych krajów są objęte preferencyjną stawką celną (0% lub niższą niż ogólnie ustalona stawka).
Podatek akcyzowy na papierosy elektroniczne i podobne osobiste elektryczne urządzenia do waporyzacji wynosi 0,55 zł/mililitr, zgodnie z art. 2, ust.1 pkt. 35 ustawy o podatku akcyzowym.
Kto płaci cło i akcyzę?
Rejestracja i opłacenie cła
- Zgłoszenie celne (dopuszczenie do obrotu) można dokonać w formie papierowej, elektronicznej i ustnej. Przedsiębiorcy muszą posiadać numer EORI do komunikacji z urzędem celnym.
- Elektroniczne zgłoszenie przywozowe dokonuje się przez Platformę Usług Elektronicznych Skarbowo-Celnych (PUESC).
- Podatnik jest obowiązany zapłacić kwotę podatku określoną w decyzjach naczelnika urzędu celno-skarbowego w terminie 10 dni, licząc od dnia doręczenia tych decyzji.
- Aby opóźnić opłacenie cła i innych podatków przywozowych, można wystąpić o objęcie towarów procedurą składowania celnego.
Rejestracja i opłacenie akcyzy
- Podatek akcyzowy uiszczają osoby (fizyczne, prawne, jednostki organizacyjne bez osobowości prawnej) dokonujące czynności podlegającym opodatkowaniu akcyzą lub wobec których zaistniał stan faktyczny podlegający opodatkowaniu akcyzy, czyli m.in. importerzy.
- Obowiązek podatkowy (zapłatę akcyzy) można opóźnić w ramach procedury zawieszenia poboru akcyzy.
- Zgłoszenia rejestracyjnego w podatku akcyzowym dokonuje się do Dyrektora Izby Administracji Skarbowej w Poznaniu za pośrednictwem PUESC.
- Wyroby akcyzowe muszą być zarejestrowane w Systemie Przemieszczania oraz Nadzoru Wyrobów Akcyzowych EMCS.
- W celach deklaracji stosuje się elektroniczne uproszczone dokumenty e-SAD.
Cło a akcyza – podsumowanie
- Cło jest podatkiem powszechnym dotyczącym wszystkich produktów wprowadzanych na rynek z kraju trzeciego. Akcyza obejmuje tylko wybrane grupy produktowe, które są importowane, wytwarzane lub sprzedawane.
- Zarówno cło jak i akcyza obowiązują w całej UE. Stawki akcyzy, w odróżnieniu od stawek celnych, mogą się różnić między Państwami Członkowskimi.
- Stawki akcyzy i celne można sprawdzić w polskim systemie taryfowym ISZTAR.
- Organem podatkowym właściwym w zakresie cła i akcyzy z tytułu importu i eksportu jest naczelnik urzędu celno-skarbowego.
- Zarówno zapłatę akcyzy jak i cła można opóźnić, składając właściwy wniosek do odpowiedniego organu.
- Import towarów podlega opodatkowaniu. Podstawą opodatkowania z tytułu importu towarów jest wartość celna (wraz z kosztami prowizji, opakowania, transportu, ubezpieczenia i innymi opłatami) powiększona o należne cło. Jeżeli importujesz towary opodatkowane podatkiem akcyzowym, podstawą opodatkowania jest wartość celna powiększona o należne cło i podatek akcyzowy.
- Zalecamy, by do odprawy celnej zatrudnić agenta celnego.
- Jeśli dopiero zaczynasz z importem, sprawdź nasz poradnik importera.


