Czym jest akredytywa?
To pisemny dokument, wiążący kupującego, sprzedawcę i bank. Ogranicza ryzyko związane z rozliczaniem transakcji. Zabezpiecza przed sytuacją, w której importer jest w danym momencie niewypłacalny. Chroni również przed jego nieuczciwością. Poprzez zawarcie akredytywy bank zobowiązuje się do wypłacenia określonej sumy eksporterowi.
Polega głównie na wydzieleniu określonej sumy środków pieniężnych z rachunku bankowego importera. Bank rezerwuje je, żeby pokryć zobowiązania wobec eksportera. Bank może zwolnić odbiorcę towarów od obowiązku wyodrębnienia środków. Dzięki temu importer nie musi zamrażać swoich środków. Wszystko zależy od umowy między poszczególnymi stronami.
Od sprzedawcy wymaga się terminowego złożenia ustalonych w treści umowy dokumentów. Po spełnieniu wszystkich zawartych w akredytywie warunków bank zwalnia środki zdeponowane przez kupującego.
W dużym skrócie akredytywa jednocześnie zapewnia gwarancję zapłaty za towar jak i zabezpiecza obie strony przed ryzykiem niewypełnienia uzgodnionych w umowie zobowiązań. Jest zobowiązaniem banku wobec eksportera, podjętym przez bank na zlecenie importera.
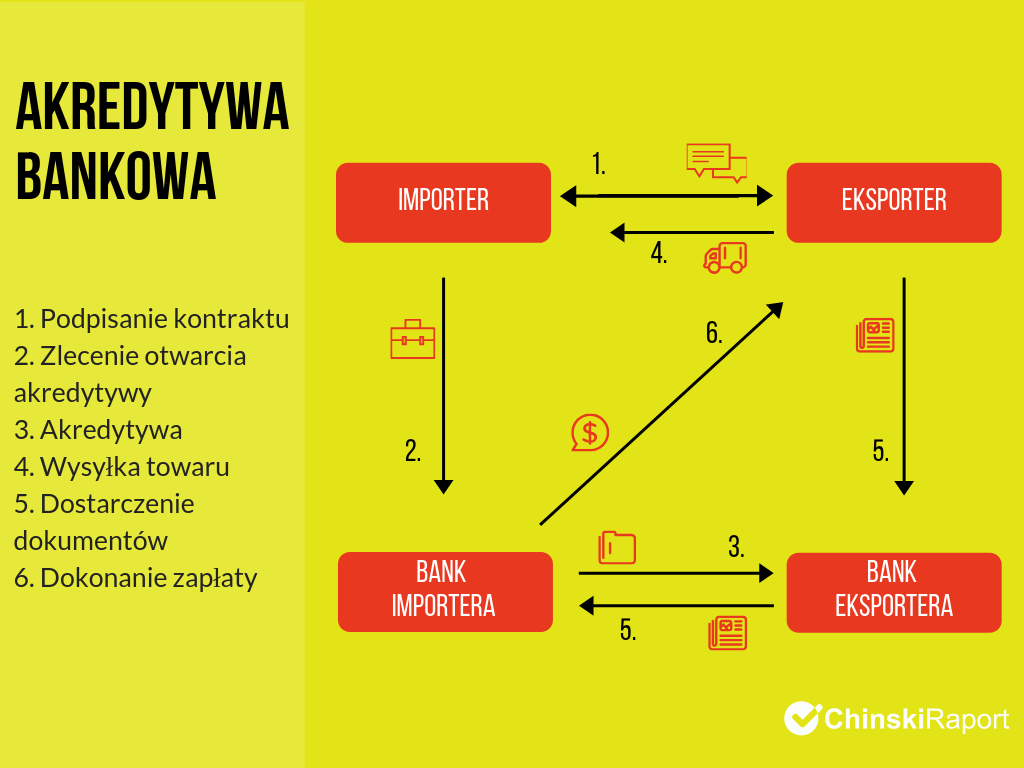
Akredytywa bankowa
Akredytywa przechodzi przez przynajmniej dwa banki.
Pierwszy z nich to bank importera, zwany także bankiem otwierającym. Nie analizuje on przebiegu transakcji; jedynie decyduje o tym, w oparciu o przedstawione dokumenty, czy ją zrealizować.
Za to drugi bank, bank pośredniczący, może mieć kilka funkcji:
- bank awizujący jest pośrednikiem między bankiem otwierającym a eksporterem
- bank negocjujący dokonuje kontroli dokumentów
- bank potwierdzający zobowiązuje się do dokonania płatności na rzecz eksportera lub odmawia jej zrealizowania.
Akredytywa dokumentowa, w języku angielskim znana jako documentary credit lub documentary letter of credit, jest uwarunkowaną formą rozliczenia transakcji. Jest ona w stanie wyeliminować ryzyko transakcyjne zarówno dla importera, jak i eksportera.
W porównaniu z inkaso dokumentowym, stosowanym w transakcjach międzynarodowych, akredytywa jest droższą formą płatności.
Jak działa akredytywa?
Akredytywę zawsze zleca kupujący. Następnie wniosek jest rozpatrywany przez bank. Należy zaznaczyć, że nie ma on obowiązku otwierania akredytywy. Ostateczna decyzja zależy wyłącznie od indywidualnej oceny banku. Instytucja weryfikuje przede wszystkim wiarygodność przedsiębiorstwa, warunki kontraktu i czy umowa jest możliwa do zrealizowania. Ustalane są także warunki jej otwarcia (otwarcie akredytywy trwa – w zależności od banku – od 24 godzin do 3 dni).
Zleceniodawca powinien zdawać sobie sprawę z tego, że banki nie ponoszą odpowiedzialności za stan odbieranego przez kupującego towaru. Sprawdzają jedynie zgodność dostarczanych dokumentów z treścią umowy. Od momentu otwarcia akredytywy bank bierze odpowiedzialność za wywiązanie się z płatności. Sprzedający musi w określonym terminie dostarczyć dokumenty. Ich treść musi zgadzać się z warunkami ustalonymi przed otwarciem akredytywy. Każde odstępstwo, jak zmiana nazewnictwa (np. zastosowanie raz słownictwa specjalistycznego, a raz potocznego), może stanowić podstawę do niewypłacenia środków.
Oddział wierzyciela zamyka akredytywę w ciągu 3 dni od otrzymania polecenia z banku importera. Trzydniowy termin daje wierzycielowi czas na zafakturowanie wykonanych już świadczeń. Oprócz tego warto zaznaczyć, że akredytywa nie chroni przed wszystkimi rodzajami ryzyka związanymi z przebiegiem transakcji. Przykładowo, nie zabezpiecza przed ryzykiem walutowym.
Nie wszystkie banki na świecie współpracują ze sobą w zakresie otwierania i potwierdzania akredytyw. W przypadku handlu międzynarodowego z Chinami wiele banków w Chinach oferuje usługę akredytywy. Warto korzystać jednak z usług świadczonych przez banki, które mają swoje oddziały w Polsce, czyli Bank of China oraz Industrial and Commercial Bank of China.
Komu poleca się akredytywę?
Akredytywę poleca się zwłaszcza eksporterom, którzy:
- zawierają pierwszą umowę z nowym kontrahentem
- wchodzą na zupełnie nowy bądź odległy rynek
- mają wątpliwości co do rzetelności i terminowości wypełniania zobowiązań przez kontrahenta
- realizują duże dostawy
- wyznają zasadę bezpieczeństwo ponad koszty
Korzyści dla importera:
- ogranicza ryzyko otrzymania wadliwego towaru (przy zamieszczeniu wymogu odnośnie dostarczenia certyfikatów jakości)
- określa wykaz dokumentów wymaganych w akredytywie (stanowią podstawę zapłaty)
- zapewnia terminową dostawę (ustalenie w akredytywie terminów wysyłek towarów)
- możliwość negocjowania korzystniejszych warunków transakcji (np. korzystniejsze ceny, odroczone terminy płatności)
- zabezpieczenie przed nieuzasadnioną wypłatą należności. Przekazanie kwoty następuje tylko po stwierdzeniu przez bank zgodności dokumentów z warunkami akredytywy
Korzyści dla eksportera:
- ogranicza ryzyko braku zapłaty lub jej opóźnienie
- zabezpiecza przed odstąpieniem kontrahenta od umowy lub odmową zapłaty po odbiorze towaru
- eliminuje ryzyko wprowadzania zmian przez importera
- gwarantuje otrzymanie należności od banku (po okazaniu dokumentów zgodnych z umową), nawet w przypadku niewypłacalności importera
- możliwość uzyskania wcześniejszej wypłaty środków za pomocą dyskonta
- pozwala uatrakcyjnić ofertę sprzedażową lub uzyskać wyższą cenę za towar (usługę), poprzez zaoferowanie kredytu kupieckiego, bez obawy o ryzyko braku zapłaty
- umożliwia upoważnienie banku pośredniczącego do wypłaty beneficjentowi zaliczki, przed okazaniem przez niego wymaganych dokumentów (akredytywy zaliczkowe)
Dokumenty konieczne przy akredytywie
Terminowość dostarczania dokumentów jest równie ważna jak ich treść. Akredytywę otwiera się na pewien okres. Niezależnie od tego, czy trwa miesiąc czy kwartał, eksporter musi w podanym czasie skompletować dokumenty. Powinien przy tym uwzględnić, że bank potrzebuje kilku dni na zapoznanie się z dokumentacją. Bank nie ma obowiązku dokonać zapłaty po upływie podanego w akredytywie terminu. Najczęstsze dokumenty uwzględniane w umowie:
- faktura handlowa,
- specyfikacja ładunku (chyba że faktura pełni tę rolę),
- dokumenty potwierdzające ilość, stan, cechy ładunku (świadectwa, certyfikaty),
- adekwatny dla danej sytuacji dokument przewozowy (CMR lub międzynarodowe listy przewozowe, CIM lub międzynarodowy lotniczy list przewozowy, AWB, konosament itp.),
- świadectwo pochodzenia,
- polisa ubezpieczeniowa,
- atesty zdrowia,
- weksel trasowany, wystawiony przez eksportera,
- inne – które mogą wynikać ze specyficznych przepisów kraju importera lub eksportera.
Warto zaznaczyć, że wszelkie rozbieżności w dokumentach (inne wartości, literówki w nazwach) mogą doprowadzić do wstrzymania zrealizowania płatności. Nawet jeśli błędy zostaną naprawione, bank może naliczyć kary umowne. Nie należy więc sprawy traktować trywialnie.
Rodzaje akredytyw
Akredytywy dzielą się na długość kredytowania, sposób płatności, zapłaty sprzedającemu, formy rozliczenia.
Akredytywa nieodwołalna
Akredytywa nieodwołalna (irrevocable credit) stanowi ostatecznie wiążące zobowiązanie banku otwierającego akredytywę wobec beneficjanta; najczęściej spotykana.
Akredytywa odwołalna
Akredytywa odwołalna (revocable credit) to taka, w ramach której bank otwierający akredytywę zastrzega sobie prawo odwołania lub zmiany zobowiązania.
Akredytywa negocjacyjna
W przypadku akredytywy negocjacyjnej, bank eksportera przestaje być jedynie pośrednikiem, staje się bankiem oceniającym, umożliwia to wykrycie błędów w dokumentacji jeszcze przed ich faktycznym dostarczeniem do banku otwierającego akredytywę.
Akredytywa potwierdzona
Akredytywa potwierdzona to najdroższa wersja akredytywy, bank eksportera ma dodatkowe zobowiązania, chroni zarówno przed niewypłacalnością zagranicznego kontrahenta, banku otwierającego, jak również niespodziewaną, zależną od sytuacji politycznej, gospodarczej, finansowej kraju importera.
Koszty związane z akredytywą
Akredytywa jest zawsze usługą płatną. Koszty akredytywy są wyższe niż koszty innych metod transferu środków pieniężnych. W zależności od banku różni się ze względu na wysokość prowizji i kwotę minimalną. Cenę można negocjować.
Opłata za otwarcie akredytywy uzależniona jest przeważnie od jej wartości, okresu ważności czy liczby dokumentów podlegających ocenie. Stanowi zazwyczaj określony procent sumy środków, których wartość nie może być mniejsza niż kwota minimalna. Potwierdzenie akredytywy obcej to najczęściej około 0,15–0,3% jej wartości (min. 150 zł) kwartalnie.
Bank otwierający akredytywę może wymagać ustanowienia pewnych zabezpieczeń. Ich wysokość to nawet 100–110% wartości akredytywy. Obowiązują przez określony czas. Najczęściej stosuje się poniższe zabezpieczenia:
- kaucja na rachunku bankowym zleceniodawcy
- gwarancja bankowa
- kredyt
- weksel, poręczenie
- tzw. zabezpieczenia składane, np. kredyt plus kaucja.
Ponownie zaznaczamy, iż ze względu na koszty akredytywa jest korzystna przy zamówieniach przekraczających 30 tys. USD.
Jeśli uważasz, że akredytywa nie jest odpowiadającą Tobie formą płatności, sprawdź inne metody płatności międzynarodowych.